
辟谣!结婚9个月分走美国富豪99%的免税退休金?揭秘跨国晚年婚姻的法律真相
大为律师事务所 · 发布于 2026 年 3 月 6 日
最近,网络上流传着一段关于美国晚年跨国婚姻的“捷径”言论。该言论声称:“只要年轻女性嫁给年长富豪,哪怕签署了严格的婚前协议,只要婚姻持续超过九个月,她就有权获得男方高达99%的免税社会保障(Social Security)福利。”
所以大为律师就从法律与税务角度,为您逐一解释这些网络谣言,还原真实的美国联邦福利制度与资产保护逻辑。
谣言一:只要结婚9个月就能拿钱
法律真相:混淆了“配偶福利”与“遗属福利”的界限
美国社保局(SSA)对基于配偶工作记录领取福利的婚姻时长,有着极其严格的规定,且完全取决于高收入配偶是否健在:
生前(配偶福利 Spousal Benefits): 双方必须结婚满 1周年。女方绝对不可能在结婚仅仅9个月时,就基于活着的老公的记录去申领社保金。
身后(遗属福利 Survivor Benefits): 所谓的“9个月”确实存在于此。如果男方不幸去世,女方必须在男方去世前与其结婚满 9个月。换句话说,这9个月的代价是配偶的死亡,绝非什么“短期投资的变现时间线”。
谣言二:能拿走男方99%的福利
法律真相:最高50%(生前)或100%(身后),且绝不从男方口袋里扣钱
这或许是最大的数字谬误。社保福利的分配比例是由联邦法律直接规定的:
生前最高50%: 只要男方健在,低收入或无收入的女方最多只能拿到男方在完全退休年龄(FRA)时应得金额的 50%。更重要的是,这笔钱是联邦政府额外发放的,男方依然全额领取属于自己的100%社保金,他的支票上不会少一分钱。
身后继承100%(但有年龄折扣): 男方去世后,女方作为未亡人确实可以领取男方 100% 的福利数额。但是,前提是女方必须达到她自己的完全退休年龄(通常为67岁)。如果女方在符合条件的最低年龄(60岁)就急于申领,这笔钱将被永久性削减,最高只能拿到原金额的 71.5%。
谣言三:这笔巨额社保是完全免税的(Tax-Free)
税务真相:大多数情况下,高达85%的福利需要缴税
联邦税法面前,没有免费的午餐。社保福利是否需要缴纳联邦个人所得税,取决于领取人的“合并收入”(Combined Income)。计算公式为:调整后总收入(AGI)+ 免税利息 + 50%的社保福利。
对于单身报税的寡妇而言:
合并收入超过 $25,000,部分社保福利就要开始计算纳税。
合并收入超过 $34,000,高达 85% 的社保福利需要依法纳税。
除非该女性在晚年除了社保外没有任何其他收入(如其他退休金、海外收入、房租收益或投资分红),否则这笔钱大概率是要向IRS如实缴税的。
谣言四:拿了钱就能回国潇洒,跨国养老两不误
移民与法律真相:外籍配偶面临严苛的“五年居住规则”与停发机制
网络爽文中往往还有一个隐藏的完美结局:这位亚洲或东欧女性在老头去世后,拿着巨额美金社保回到母国,享受奢华的免税晚年。但这在现实中大概率会触发社保局(SSA)的“断供”机制。
如果这位遗属不是美国公民,当她离开美国连续超过 6个月 时,社保局通常会停止发放她的配偶或遗属福利。想要在海外继续领钱,她必须满足极其严苛的豁免条件。其中最常见的一条是“五年居住规则”(5-Year Residency Requirement):她必须在婚姻存续期间,与这位美国配偶在美国境内共同居住至少满 5年。
换句话说,如果仅仅是“熬了9个月老头就去世了”,且女方没有美国公民身份,她根本无法带着这笔长期的社保福利回国生活。一旦离境超过半年,这笔钱就会被依法切断。这就要求跨国婚姻中的外籍配偶必须有完整的美国移民规划,绝不是“拍拍屁股就能走人”这么简单。
核心启示:婚前协议与终极资产保护
很多客户会问:既然如此,我能在婚前协议(Prenuptial Agreement)里直接要求对方放弃对我的社会保障福利的申领权吗?
答案是:不能。 社会保障福利是由联邦法律赋予的法定权利,不能通过州层面的婚前协议来剥夺或放弃。
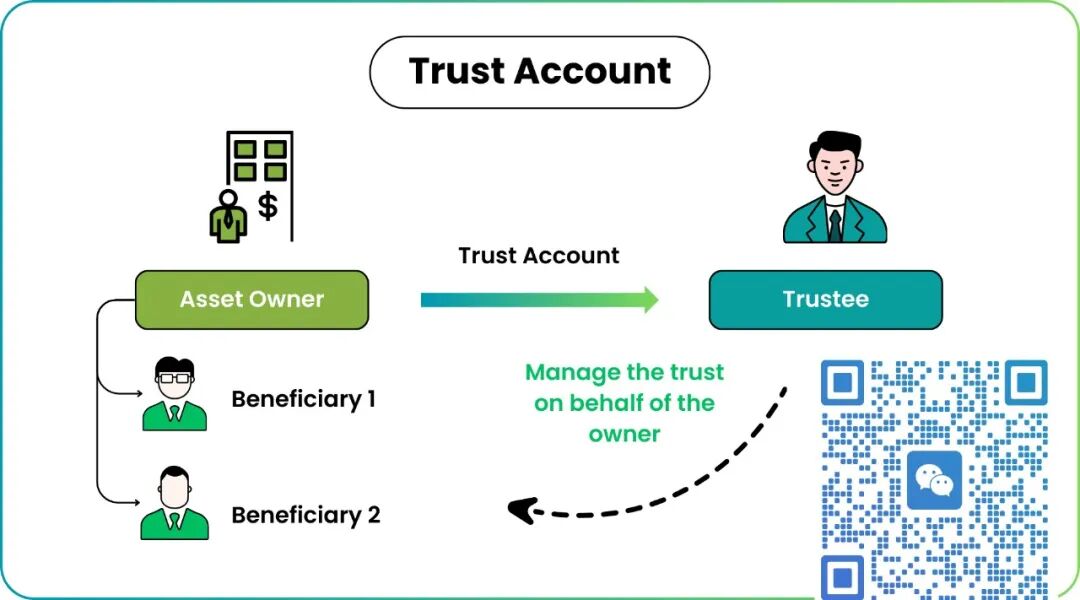
但这并不影响高净值人士的资产保护。 因为配偶领取的社保福利是由联邦社保基金池支付的,它完全不会侵占男方个人的遗产池。只要通过起草严密的婚前协议和设立信托,将房产、企业股权、投资账户(如受 ERISA 法案管辖的 401k 账户需要特别的配偶放弃声明)和个人存款进行彻底隔离,您的核心资产依然稳如泰山。
在漫长的人生岁月中,您倾注心血积累的财富,不应因未知的税务风险、意外的商业诉讼、家庭变故或冗长的法庭程序而无谓缩水。真正的财富传承,不仅仅是一纸遗嘱或数字的交接,更是对家人未来生活最坚实的长远承诺。
大为律师事务所专门处理复杂的信托业务,为您守护一生的财富。 我们深知高净值人士在资产保护与代际传承上面临的严峻挑战。依托我们在税务法领域的深厚专业壁垒与跨州、跨国资产配置经验,我们的信托与财富传承团队拒绝流水线式的模板文件,而是为您提供具有前瞻性的定制化法律架构。我们的核心信托服务包括:
设立坚固的“法律防火墙”(资产隔离信托): 通过设立不可撤销信托(Irrevocable Trusts)及其他高级资产保护架构,将您的核心房产、企业股权与个人资金,从潜在的商业诉讼、高风险投资负债以及未来可能的婚姻财产纠纷中彻底剥离,确保您的财富池稳如泰山。
规避法庭认证,实现无缝传承(生前信托规划): 精心设计的可撤销生前信托(Revocable Living Trusts)不仅能让您在世时对资产保持完全控制,更能确保您的资产在百年之后无需经过漫长、昂贵且完全公开的法庭遗嘱认证(Probate)程序,将财富私密、高效地交接给您指定的继承人。
高端税务筹划与跨国财富管理: 结合律所专属的税务规划专长,我们为客户精准评估并大幅降低遗产税与赠与税风险。同时,针对拥有跨国身份(如绿卡/公民)、海外资产或即将进行身份转换的新老移民家庭,量身定制符合联邦税法与国际合规要求的多边信托架构。
从家族企业的平稳过渡,到下一代信托基金的精细化设立,大为律师事务所将以最严密的法律文书和最敏锐的税务视角,为您构筑一道牢不可破的财富护城河。您的毕生心血,理应得到最高规格的法律捍卫。
如何找到并关注大为律师事务所获取最新的信托税务资讯
本篇文章来源于微信公众号:大为法律服务
本文内容仅供一般参考,不构成法律意见。如需针对您个人情况的分析,请预约律师评估。