
突发!美德州知名法官因“洗钱”被定罪面临10年监禁!公私账户混用的法律红线在哪里?
大为律师事务所 · 发布于 2026 年 3 月 21 日
昨天美国地方政坛爆出了一则引人注目的重磅新闻。德州本德堡县(Fort Bend County)印裔法官 K.P. George 在一场备受瞩目的竞选资金案中,被陪审团裁定“洗钱”(Money Laundering)重罪成立。
这位曾经在多元化社区中颇具影响力的政治人物,如今面临着最高10年的监禁和数千美元的罚款。
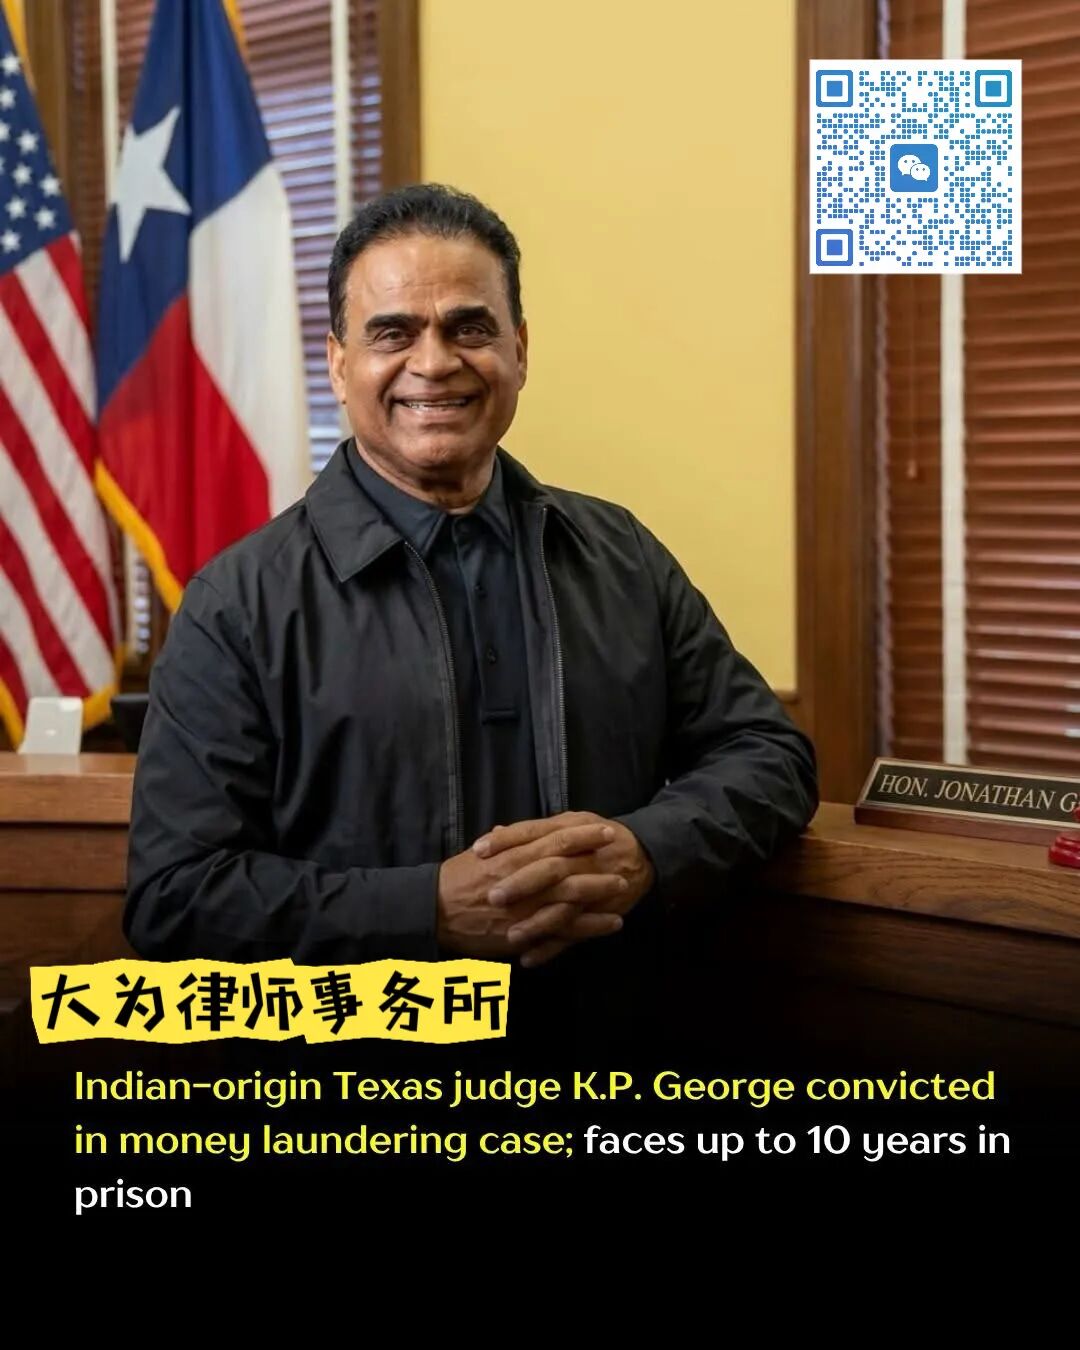
这起案件不仅在政界引发地震,更给所有在美国生活、经商的华人敲响了警钟:在美国,资金的流向与合规,到底有多重要?
案件背景:4.6万美元如何变成“洗钱”重罪
法庭文件显示,检察官指控 George 将超过 46,500 美元的资金从他的竞选账户转移到了个人银行账户中,并将这些资金用于私人开销—包括支付房屋的首付款。
控辩双方的激烈交锋点在于“意图”:
辩方律师坚称,这些资金仅仅是 George 早期自掏腰包借给竞选团队的“个人贷款的合法报销”,完全没有欺诈意图。
检方则指出,这些转账在操作上被刻意“结构化”(Structured),目的就是为了掩盖资金的真实来源。在德州法律下,这种隐瞒资金来源的行为构成了洗钱。
经过数小时的审议,陪审团最终拒绝了辩方的“报销说”,裁定其三级洗钱重罪成立。
案件解析:“公私不分”是财务合规的致命伤
虽然这是一起涉及政客竞选资金的案件,但其背后的核心法律逻辑,在我们日常的公司运营、税务申报以及跨境投资中同样适用。
在美国,无论是政客的竞选金库,还是企业主的营运资金,“公私账户混用”(Commingling of Funds) 都是法律和税务审计中的绝对大忌。
第一、“报销”不是挡箭牌
很多企业主在公司初创期往往会用个人资金垫付公司开销,或者从公司账户直接支付个人账单,认为“反正都是自己的钱”。但如果没有建立严格的财务记录(如正规的董事会决议、借款协议和清晰的发票),在面对国税局(IRS)审计或法律纠纷时,这种行为极易被认定为逃税、挪用资金甚至洗钱。
第二、资金轨迹的透明度
检方在本案中抓住了“隐瞒资金来源”这一痛点。在涉及大额资金流转(如 EB-5 投资移民的资金来源解释、跨国企业的税务规划)时,资金的每一步流向都必须清晰、合法且经得起推敲。
第三、刺破公司面纱(Piercing the Corporate Veil):公私不分的终极法律代价
在美国设立有限责任公司(LLC)或股份有限公司(Corporation),吸引众多创业者和投资人的核心优势就是“有限责任”(Limited Liability)。这就好比在企业主的个人资产和公司债务之间设立了一道坚固的“防火墙”或“面纱”——公司欠的钱,通常不需要老板拿自己的积蓄来还。然而,这道护身符并非无条件的。如果在实际运营中,企业主(即LLC的成员 Member)未能保持个人财务与公司财务的绝对独立性,一旦公司面临商业诉讼、债务违约或工伤索赔,法院就有权行使一项严厉的法律原则—“刺破公司面纱”(Piercing the Corporate Veil)。
(1)核心应用与触发条件(When & How it Applies)
美国法院并不会轻易“刺破面纱”,但如果原告律师或法官发现公司仅仅是老板的“另一个自我”(Alter Ego),这道防火墙就会瞬间坍塌。以下是极易触发该原则的几种高危操作:
资金混用(Commingling of Funds)
这种是最常见、也是最致命的触发点(正如本文中德州法官案中体现的逻辑)。例如,用公司支票支付个人的房贷、水电费、家庭度假开销;或者反过来,将公司的营业收入直接存入老板的个人银行账户。
资产与身份混同
公司没有独立的办公场所,将个人财产与公司财产混为一谈;或者在对外签订合同时,没有明确以公司(如 LLC)的名义签署,而是以个人名义签字。
资本显著不足(Undercapitalization)
公司在成立时或运营期间,故意保持极少的资金,完全不足以应对正常的业务风险或潜在的商业债务,企图以此作为一个空壳来逃避赔偿责任。
缺乏正规程序(Failure to Follow Formalities)
尽管 LLC 的合规要求比 C-Corp 相对宽松,但如果完全没有独立的财务报表、没有重大运营决策的记录、甚至没有将公司资金与个人资金分账做账,法院极易认定该公司缺乏独立人格。
潜在法律风险(Legal Risks)
一旦在日常经营中埋下“公私不分”的隐患,企业主将面临严峻的连带风险:
税务审计风暴(Tax Audits)
美国国税局(IRS)对公私账户混用极其敏感。如果个人开销被包装成公司费用来抵税,一旦被 IRS 盯上,将直接引发深度的税务审计,不仅会被追缴巨额税款,还可能面临逃税罚款。
高昂的诉讼成本
在面临商业纠纷时,原告律师的第一步往往就是寻找“资金混用”的蛛丝马迹。一旦被抓住把柄,您需要耗费极高的律师费和精力去自证清白,证明自己没有滥用公司外壳。
毁灭性的最终后果(Consequences)
“刺破公司面纱”一旦被法院裁定成立,其后果对企业主往往是毁灭性的:
无限连带赔偿责任
这是最惨痛的代价。原告(如被欠款的供应商、受伤的客户、索赔的房东等)可以彻底绕过公司这个“空壳”,直接追索企业主个人的名下资产。这意味着,您的个人银行存款、投资账户、甚至是您辛苦积累的房产和车辆,都将被强制执行,用来清偿公司的债务。
信誉破产与潜在刑事责任
如果法院认定公私混用的根本目的是为了蓄意欺诈债权人、隐匿资产或洗钱,企业主不仅会输掉底裤,还可能像前文的德州法官一样,面临严重的刑事指控。
总而言之: 注册了 LLC 并不意味着您自动拿到了“免死金牌”。在美国经商,建立并严格维护公司与个人的边界,做到“公是公,私是私,账目清晰,程序合规”,才是保护您个人家底和财富的唯一正确做法。
写在最后-防患于未然
K.P. George 的案件将在今年6月宣判,其政治生涯不仅就此终结,还要面临牢狱之灾。这再次印证了在美国社会,合规操作的成本永远低于违规受罚的代价。
不论是初创企业的架构搭建、复杂的税务规划,还是涉及高净值人群的移民与资产配置,提前引入专业的法律意见,建立防火墙,才是保护自身利益的根本之道。
关于我们
在复杂的美国法律和商业环境中,专业的早期规划是规避风险、保护资产的最佳投资。大为律师事务所致力于为您在美、加两地的商业版图与个人生活提供最坚实的法律后盾。
作为大为律师事务所的创始人及管理律师,王律师拥有深厚的法学与税务学学术背景,并具备多州执业资格,能够为您提供精准、全方位的跨区域法律支持。
⚖️ 核心业务领域 (Practice Areas):
• 公司商业法 (Business Law): 公司设立与架构搭建、企业财务合规(防范“刺破公司面纱”等风险)、商业合同起草与审核。
• 税务规划与合规 (Taxation): 中美及美加跨境税务规划、企业与个人税务合规。
• 移民法律服务 (Immigration): 涵盖EB-5投资移民(含优质乡村项目资源对接与资金来源审核)、H-1B工作签证、跨国高管签证等。
• 民商事诉讼 (Civil & Commercial Litigation)
• 家庭遗产法 (Family & Estates Law)
联系我们,预约专属法律咨询:
无论您是面临企业合规挑战,还是需要进行复杂的税务与移民规划,我们都准备好为您提供量身定制的解决方案。
• 电话: (312) 519-1115
• 邮箱: david@wanglaw.com
• 官网: www.wanglaw.com
• 芝加哥总部: 203 N La Salle St., Suite 2100, Chicago, IL 60601
(同时在加拿大蒙特利尔、多伦多设有办公室,波士顿办公室现正筹备中)
👇 添加微信咨询
欢迎扫码关注或后台留言,获取专业的法律咨询!
本篇文章来源于微信公众号:大为法律服务
本文内容仅供一般参考,不构成法律意见。如需针对您个人情况的分析,请预约律师评估。