
法律前沿.大为律师解析~特朗普告特朗普政府,结果会如何?~联邦法官释放撤案信号,特朗普诉国税局百亿索赔案的宪政危机与诉讼法理解构
大为律师事务所 · 发布于 2026 年 4 月 25 日
在2026年的美国联邦司法版图上,没有任何一起民事诉讼能像唐纳德·特朗普诉美国国税局(IRS)及美国司法部(DOJ)一案这样,将极具轰动效应的巨额索赔与深层次的美国宪政危机如此紧密地交织在一起。作为现任美国总统,原告以个人及企业实体的身份,向其拥有最高行政管辖权的联邦核心部委提出了高达100亿美元的损害赔偿请求。
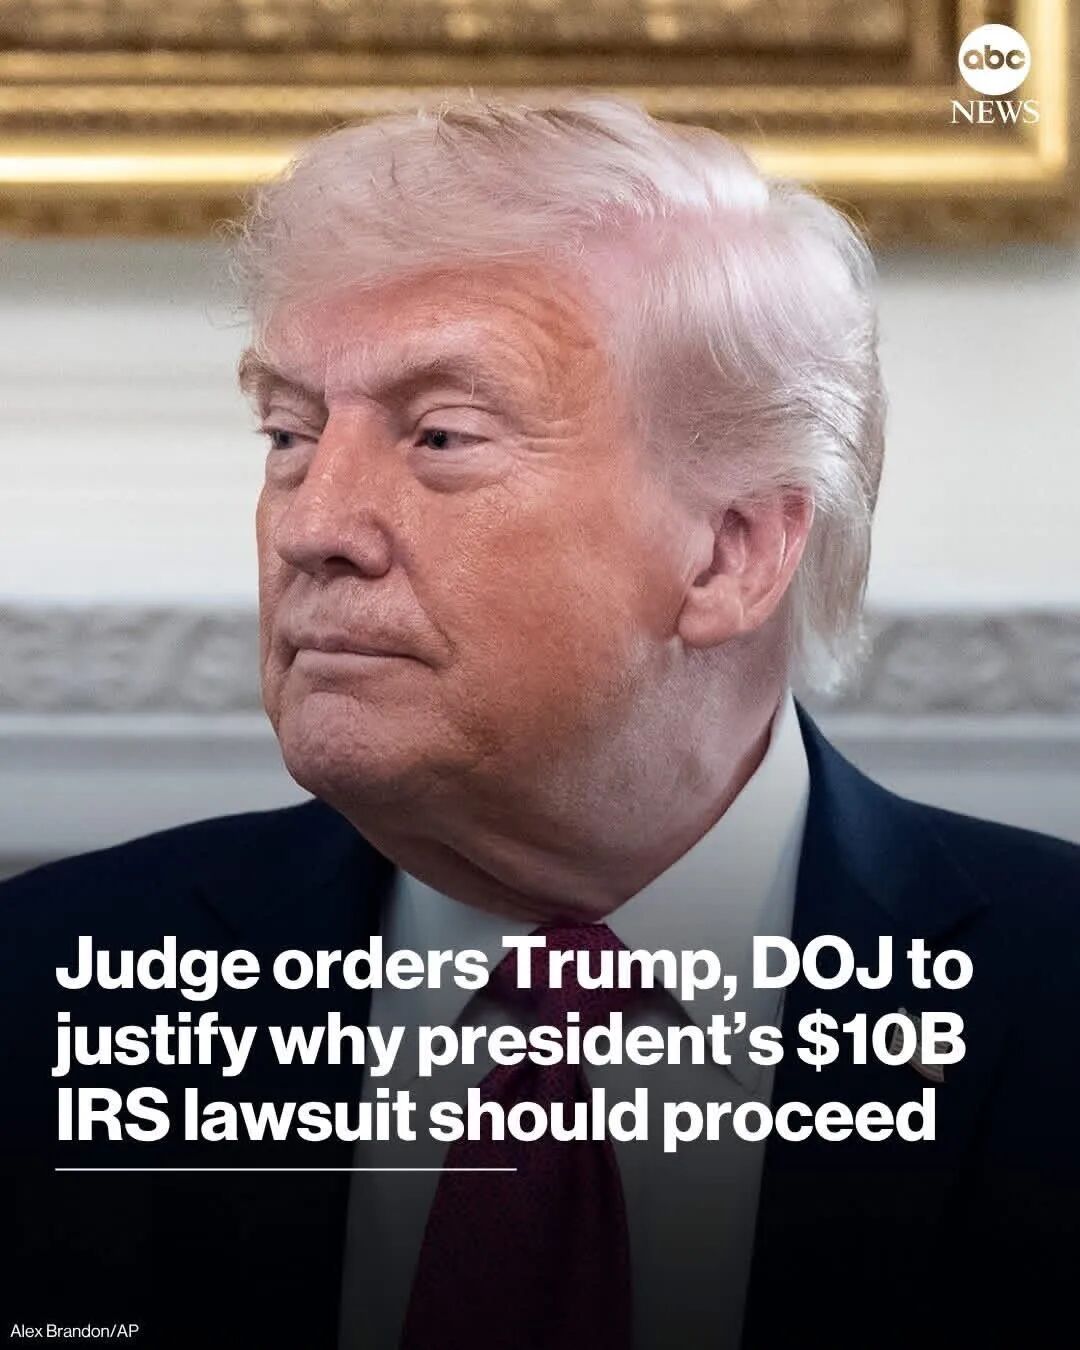
正如我们在前期法律备忘录中所作的初步预判,这起案件的命门不在于实体侵权事实的认定,而在于程序法与宪法底层逻辑的不可调和。根据最新的法庭审理动态,负责审理此案的联邦法官凯瑟琳·威廉姆斯(Kathleen Williams)已经明确释放出了极其强烈的司法信号,她正认真考虑直接撤销(throw out)此案。法官的这一表态,直接源于原告作为国家最高行政长官与被告实体的上下级监管关系。
大为律师事务所作为在芝加哥、波士顿、多伦多和蒙特利尔等多地管理跨境法律实践的执业律师,我们深知这起案件在学术界与实务界引发的巨大震动。本文将抛开政治立场的纷扰(我不是川粉也不反川、不是没有政治立场,主要是作为一个小人物,我的立场并不重要,我只希望我的声音出现在法庭上为客户辩护或者普法、而不是声明立场),单纯从《联邦民事诉讼规则》(FRCP)、《美国国内税收法》(IRC)的救济体系、主权豁免原则以及美国宪法第三条关于管辖权的规定出发,为您呈现出这一篇法理解构。
第一部分:侵权事实溯源与国内税收法典的保密规定
要透彻理解这起百亿诉讼的荒诞与严峻,必须首先回溯案件的实体法起因。任何违背宪法常理的诉讼,往往都有一个看似站得住脚的法定请求权基础(Cause of Action)。
一、 查尔斯·利特尔约翰泄密事件的破坏性
本案是源于美国税务历史上最严重的数据泄露灾难之一。美国国税局前外包数据分析师查尔斯·利特尔约翰(Charles Littlejohn)利用其职务所赋予的系统高级访问权限,非法窃取并向《纽约时报》以及调查新闻机构 ProPublica 泄露了包括特朗普在内的数千名美国超级富豪、政要的长期机密税务申报表。在联邦刑事司法程序中,利特尔约翰已对其非法披露行为供认不讳,并被判处联邦监禁。
然而,刑事定罪仅仅解决了国家对犯罪个人的惩罚,并未从民事途径弥补受害人因隐私泄露而遭受的巨大经济损失。这正是原告方特朗普选择向美国联邦政府(作为侵权人的雇主及系统管理者)发起攻击的切入点。
二、 IRC 第6103条的保密义务与第7431条的民事救济
在联邦税务法律体系中,纳税人的隐私历来受到严格的保护(除了特朗普政府要求IRS共享庇护申请人纳税数据给USCIS和ICE之外,是不是觉得有点只许州官放火、不准百姓点灯的味道)。《美国国内税收法》(Internal Revenue Code, IRC)第6103条被誉为税务隐私的“宪章”,该条款确立了一项绝对的保密条文:任何联邦政府官员、雇员或经授权的承包商,均不得向任何未经合法授权的第三方披露纳税人的申报信息(Return Information)。
为了确保第6103条不沦为一纸空文,国会制定了IRC第7431条(未经授权检查或披露申报表及申报表信息的民事损害赔偿)。该条款明确规定,如果联邦雇员故意或因重大过失违反了保密规定,纳税人拥有向美国联邦地区法院提起民事诉讼的专属权利,并有权要求美国政府承担相应的损害赔偿责任。在法理上,这是联邦政府在极其特定的税务泄密领域,对其享有的“主权豁免”(Sovereign Immunity)作出的法定有限放弃。这也正是原告律师团队能够顺利将诉状递交至联邦法院的实证法基础。
第二部分:100亿美元索赔额的法理推演与证据挑战
外界对本案最为津津乐道的莫过于100亿美元这一堪称天文数字的索赔金额。在严谨的诉讼实务中,原告的索赔请求必须具备法理依据与计算模型,否则将面临被法庭以“诉求荒谬”为由删减的风险。
一、 惩罚性赔偿的“乘数效应”模型
大为律师周末仔细研究了一下税法,发现根据 IRC 第7431(c)条关于损害赔偿金计算的规定,法庭可以判决的赔偿额为以下两项中的较高者:
第一项
法定底线赔偿,即每一次未经授权的非法披露,政府需赔偿1000美元。
第二项
实际损失赔偿,即纳税人因非法披露遭受的实际经济损失,加上在侵权人存在故意或重大过失情况下的惩罚性赔偿,以及原告支付的合理诉讼费用。
原告律师团队在此运用了侵权法中极具攻击性的“传播倍增理论”。他们主张查尔斯·利特尔约翰将税务数据交给媒体仅仅是第一次披露,随后这些高度敏感的税务数据被发布在全球互联网上。因此,这些信息在各大新闻网站上的每一次点击、每一页浏览量、以及在社交媒体平台上的每一次转发与分享,在法律认定上都应当被界定为一次独立的“非法披露”。鉴于《纽约时报》和 ProPublica 的报道在全球范围内产生了数以千万计的曝光率,仅仅套用“每次1000美元”的法定底线赔偿公式,累加起来的数值就已经极其庞大,你就说这个计算是不是很精辟?很有道理?数学很好?
二、 商誉贬损与实际经济损失的举证困境
除了法定底线赔偿,100亿美元的数字还包含了原告对其商业帝国受损的主张。原告指出,特朗普集团(Trump Organization)在全球范围内涉及大量的房地产开发、品牌授权与高尔夫球场运营。这些高度机密的税务数据被迫公开,彻底暴露了其企业的财务底牌、资产杠杆率以及避税策略,导致其在后续的全球商业谈判、银行融资以及资产评估中处于绝对的劣势,遭受了不可估量的商誉毁灭与商业利益流失。
在诉讼律师的眼中,从诉讼实务的角度来看,提出主张是一回事,完成举证责任则是另一回事。如果在常规案件中,原告要想让法庭支持其关于商誉受损的巨额赔偿,必须在证据开示(Discovery)阶段提交由法务会计师出具的严密审计报告,建立起“税务泄密”与“特定商业交易失败或估值下降”之间的直接因果关系(Proximate Cause)。这在现实中是一项难度极高的法律工程,但在本案中,比起举证困难,法官更关心的是案件根本不应该进入举证阶段。
第三部分:宪法第三条对抗性原则的崩塌与撤案程序的启动
尽管原告在实体法和计算逻辑上做足了准备,但这起案件在立案伊始就陷入了无法自拔的宪政泥潭。凯瑟琳·威廉姆斯法官近期释放的撤案信号,无疑是击中了案件在联邦管辖权上的软肋。
一、 宪法第三条的核心~真实的个案与争议
美国宪法第三条第二款规定,联邦法院的司法管辖权仅限于审理实际存在的“个案或争议”(Cases or Controversies)。历经两百多年的联邦司法实践,最高法院已经为这一条款确立了这个先决条件:要满足“个案或争议”的门槛,原告和被告之间必须存在真实、强烈且利益截然对立的“对抗性”(Adverseness)。
司法系统的设立是为了居中裁判两方无法调和的利益冲突。如果诉讼的原告和被告实质上受控于同一个人,或者一方完全有能力命令另一方放弃抵抗,那么法庭的审理过程就沦为了一场毫无意义的独角戏,甚至是合谋欺骗法庭的虚假诉讼(Collusive Suit)。联邦法院不仅没有权力审理此类案件,更有着严格过滤此类案件的宪法义务。
二、 行政统一体理论对总统诉权的自我反噬
本案的荒诞之处恰恰源于原告特朗普总统目前所掌握的国家最高行政权力。根据美国宪法第二条(行政权条款)以及保守派法学界长期坚持的“行政统一体理论”(Unitary Executive Theory),联邦政府的所有行政权力均毫无保留地集中于总统一人。美国财政部以及隶属于它的美国国税局,并非独立于总统之外的自治机构,而是总统执行其政策的行政工具。总统拥有任命和罢免这些机构高级长官的权力。噢……,原来是我告我自己?
法官威廉姆斯的担忧正是基于这种权力结构,原告(现任总统)在法律上和行政上,对其起诉的被告(国税局及财政部)拥有绝对的监管和指挥权。如果原告可以在法庭上要求被告赔偿一百亿美元,而在法庭外,原告又完全可以利用行政命令指示财政部长“不得抗辩”或“直接认输”,这在法理上等同于“左手起诉右手”。这种根本性的利益重合,彻底摧毁了联邦诉讼所必需的对抗性原则。
三、 《联邦民事诉讼规则》第12条的司法干预机制
在常规流程中,案件的撤销往往需要被告主动提交“驳回动议”(Motion to Dismiss)。但法官威廉姆斯释放的信号表明,她并不打算被动等待。
依据《联邦民事诉讼规则》(FRCP)第12条(h)(3)款的规定:如果法院在任何时候认定其缺乏标的管辖权(Lack of Subject-Matter Jurisdiction),法院必须(must)驳回该诉讼。这一条款赋予了联邦法官极大的“依职权主动审查”(Sua Sponte)权力。法官目前要求双方提交书面解释令,正是为了履行这一审查义务。如果法官认定现任总统起诉自己领导的税务局和司法部违背了宪法第三条的管辖权根基,她完全有权跨过原被告双方可能存在的“和解默契”,直接宣判案件死刑。
第四部分:司法部的伦理困境与法治的红线
法官必须主动介入的另一个深层原因,是为了解救深陷泥潭的美国司法部(DOJ),并防止纳税人的资金遭遇合法程序的“抢劫”。
一、 联邦诉讼的强制代理权与职业伦理危机
根据《美国法典》第28编第516条的强制性规定,涉及美国联邦政府及其下属机构的所有民事诉讼,其专属辩护权归属于美国司法部。国税局无权在律师市场上自行聘请外部商业律师事务所,例如大为律师事务所,来应对总统的起诉。
这就将司法部推入了一个史无前例的法律伦理困境。作为政府的法定代理人,司法部民事司律师的受托责任是保护美国国库不受毫无根据的索赔侵犯。在正常情况下,面对100亿美元的索赔,司法部律师会穷尽一切程序和实体抗辩手段,包括主张主权豁免的残留保护、严厉质证原告的商业损失证据等。
然而,司法部同样隶属于行政分支,司法部长是由总统提名的内阁成员。如果司法部律师在法庭上对总统进行激烈的交叉盘问(Cross-examination),甚至去挖掘原告商业版图的财务漏洞以反驳其索赔主张,这必将被视为行政系统内部的严重“犯上”,司法部律师将面临巨大的职业乃至政治报复风险。
二、 虚假和解的公共政策风险
更为危险的情况是,如果原告团队与受其节制的司法部达成某种“妥协”。此前,双方确实向法官申请过暂停诉讼以进行“和解谈判”。法官威廉姆斯果断拒绝了这一延期申请。
从公共政策(Public Policy)和法治红线的角度来看,现任总统与自己直接领导的司法部官员进行“和解谈判”,实质上就是总统在决定应该从国家财政中划拨多少纳税人的钱,用来补偿自己个人的隐私损失。一旦法庭批准了这种和解协议,将开创一个灾难性的先例,任何拥有最高权力的公职人员,都可以通过起诉其下属机构的方式,合法地将公共资金转移至私人账户。这不仅是对《律师职业行为示范规则》(Model Rules of Professional Conduct)关于利益冲突条款的公然践踏,更是对美国民主宪政体制的严重腐蚀。
第五部分:本所实务视角的启示与合规建议
作为一家在芝加哥设立总部,并同时在波士顿、多伦多和蒙特利尔运营的专业法律机构,大为长期致力于为跨国企业、高净值家族提供复杂的跨境商事诉讼代理、联邦税务筹划以及国际贸易合规服务。
特朗普诉国税局一案,不仅是宪法学界的绝佳研究样本,更为商业实务界敲响了震耳欲聋的合规警钟。
启示一:税务信息隔离机制
此案暴露了即使是全球最强大的联邦税务系统,在内部人员恶意作案面前也存在严重的脆弱性。对于我们在中美两地及北美地区拥有复杂资产架构的客户而言,在向美国国税局提交如海外银行及金融账户申报表(FBAR 114表格)、特定海外金融资产申报表(FATCA 8938表格)时,必须由专业的税务律师进行严格的合规过滤。在满足联邦税法强制披露要求的前提下,应最大限度地剥离和隐藏非必要的商业底层逻辑与核心估值数据。数据一旦进入联邦系统,就必须假设其存在被泄露的尾部风险,提前做好资产隔离规划。
启示二:公司治理结构中的对抗性审查
将本案的法理平移至商业诉讼领域,联邦法院对“利益冲突”与“管辖权对抗性”的极度严苛态度,直接关系到跨国集团内部纠纷的司法解决途径。如果母子公司之间、控股股东与实际控制的企业之间发生利益转移诉讼,试图通过“内部起诉”来达成洗钱、转移资产或逃避第三方债务的目的,联邦法院或州法院将毫不犹豫地行使衡平法权力,刺破公司面纱(Piercing the Corporate Veil),甚至以滥用诉权为由予以严厉制裁。企业在设计关联交易纠纷解决机制时,必须引入真正的独立董事与外部中立评估机构,以确保程序的实质正义。
第六部分:未来司法程序的终局预测
基于对《联邦民事诉讼规则》的理解以及对过往联邦最高法院宪法判例的系统性梳理,本所对这起百亿诉讼的最终结局作出这样的预判~
第一、初审阶段的彻底终结。
我们预测,在法庭设定的五月下旬关键听证会结束后,凯瑟琳·威廉姆斯法官将撰写一份司法备忘录及驳回令(Order of Dismissal)。法官将明确裁定,由于原告与被告之间存在无法剥离的行政从属与监管关系,本案缺乏宪法第三条所要求的实质对抗性,法院根据 FRCP 12(b)(1) 缺乏标的管辖权,必须依职权直接撤销全案。此案将根本没有机会进入到证据开示(Discovery)或陪审团审理(Jury Trial)阶段。
第二、上诉法院的快速维持原判。
尽管原告团队势必会向美国联邦第十一巡回上诉法院(Eleventh Circuit Court of Appeals)提起上诉,主张总统的私人诉权不应因其担任公职而遭到剥夺。但我们认为,上诉法院合议庭将极大概率通过简易程序维持一审法官的驳回裁定。上诉法院将会重申,总统固然享有私人权利,但当这些权利的主张必须通过起诉其完全控制的行政机器来实现时,司法权必须选择退让。
第三、诉讼的本质是一场政治与公关的博弈。
从实务律师的视角来看,这100亿美元的诉状,其法律文本的严谨度远不及它作为政治宣言的价值。原告发起诉讼的真实意图,或许并非真的指望联邦国库开出百亿支票,而是为了在宏大的舆论场中,强化自身作为“受深层政府非法迫害受害者”的公众形象,并对国税局未来的税务审计工作形成巨大的反向震慑。然而,在冰冷而严密的联邦诉讼法理面前,试图将法院作为政治剧场的尝试终将被法官以最专业的方式请出大门~哈哈😝
大为律师事务所法理研究团队将持续运用我们深厚的专业功底,为您密切跟踪这一史诗级案件的每一个程序节点,提供最纯粹的法理洞见。
(本文版权归 Wang Law P.L.L.C. / Wang Law Firm,LLC及大为法律服务所有。文中观点仅供学术探讨与专业交流,任何企业或个人在面临具体联邦诉讼或税务稽查风险时,请务必咨询具有管辖权执业资格的专业律师。)
联系方式与业务咨询:大为律师事务所)
芝加哥总部办公地址:203 N LaSalle Street, Suite 2179, Chicago, IL 60601
总部直拨联系电话:(312) 519-1115
官方微信公众平台搜索:大为法律服务
专业领域:联邦民事与商事诉讼应对、跨国高净值家族税务筹划与合规、国际贸易法务争端解决机制设计。
本篇文章来源于微信公众号:大为法律服务
本文内容仅供一般参考,不构成法律意见。如需针对您个人情况的分析,请预约律师评估。