
大为律师.深度解析|2026美国移民“公共负担”9月18日铁腕落地:福利灰色地带排雷、厚薄递件战术与绿卡破局指南
大为律师事务所 · 发布于 2026 年 8 月 29 日
【大为律师手记 / 卷首语】
执业多年,在案牍劳形之余,我最大的偏好便是化思绪为文字。在那些不被卷宗和庭审填满的静谧时刻,除了让思维天马行空地驰骋,我最常做的,便是将执业领域内风起云涌的法条更迭、错综复杂的最新判例,以及在这条职业道路上沉淀下的专业思考,淬炼成笔端的文字。
纵观历史长河,人类有时显得固执、盲目,甚至有些滑稽。例如最近非要把“安大略湖”更名为“美国湖”—这倒不是因为我是加拿大人才觉得川普的做派搞笑,就像去年把“墨西哥湾”硬改成“美国湾”时,我同样觉得荒诞不经。我们似乎总是执迷于用无形的国界线去生硬地切割地球,用繁复的移民规则甚至隐秘的偏见来审视同类。作为一名跨国移民律师,我常常在想:如果真有那么一天,人类能够彻底跨越地域的藩篱与国界的歧视,实现真正的自由迁徙与包容共生,那才是一个真正理想的“大同世界”。
但在此之前,在理想照进现实的漫长岁月里,规则依然冰冷,门槛依然严苛。面对高悬的移民法槌,法律,便是我们在这荆棘丛林中,保护客户全家团聚唯一的武器与盾牌。言归正传,咱们谈谈最近吵的很凶的公共负担问题吧~
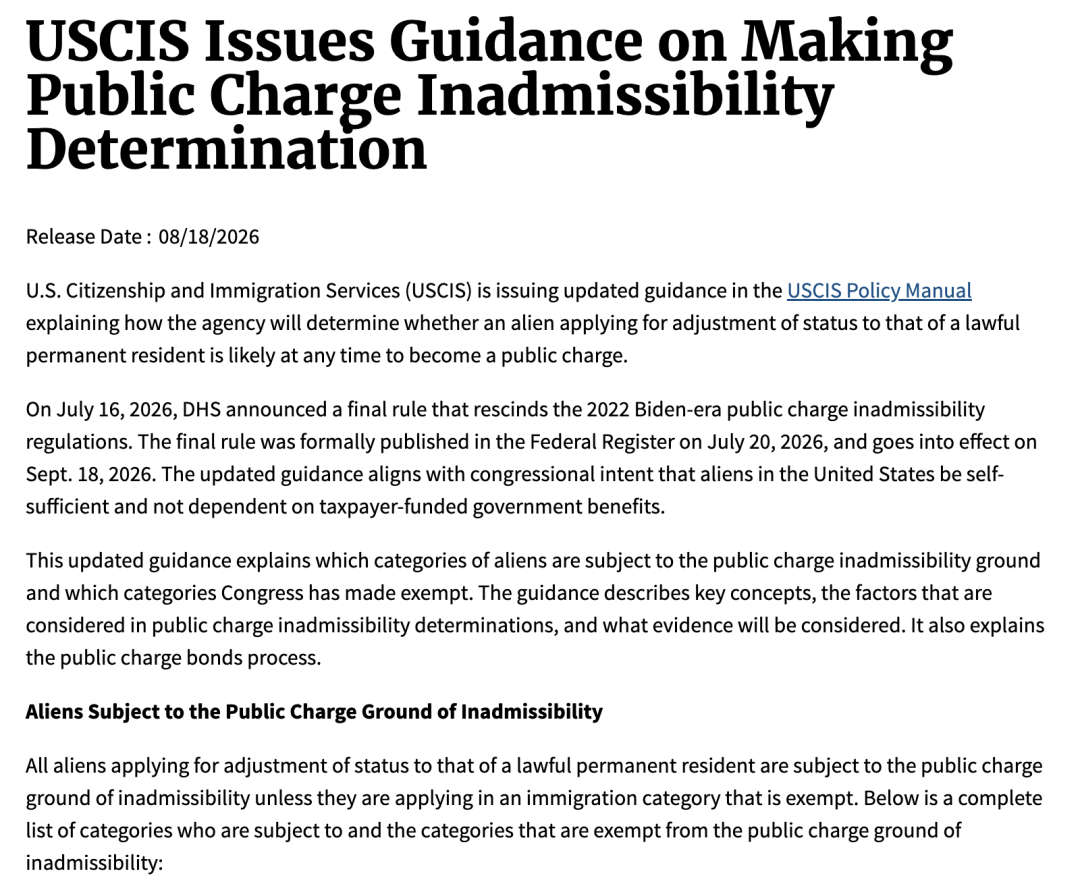
美国公民及移民服务局(USCIS)与国土安全部(DHS)正式发布了新版“公共负担(Public Charge)”不可入境性判定最终规则与政策操作指引。该新政将于 2026年9月18日 起全面强制执行。
这项新规彻底改写了2022年确立的宽松框架,将审查标准从单一的“是否主要依赖现金救济”,重塑为立足于“全盘考量(Totality of the Circumstances)”的严苛综合评估体系。不仅大幅扩充了经济状况审查类福利(Means-tested Benefits)的追溯与考量权重,更赋予了移民审查官员前所未有的自由裁量权。
面对这场波及全美的移民风暴,市面上充斥着大量照搬旧规、甚至存在致命误读的信息。大为律师事务所移民法团队连夜逐字研读了长达数百页的联邦公报(Federal Register)与最新操作指引。我们倾力编撰本期深度解析长文,从法理溯源、评估维度、高频实战场景、财务担保精算、灰色福利排雷(独家观点)到递件战术博弈(主动厚交 vs 精准薄交),为您全方位穿透2026版“公共负担”规则的底层逻辑与破局之道。
如果您正在准备婚姻绿卡、父母依亲绿卡、或是正在等待排期递交I-485,请务必仔细阅读本文。
一、 百年“公共负担”法的历史渊源与2026年法理剧变
“公共负担”概念并非新创,其在美国联邦移民法体系中已存在逾百年。最早可追溯至1882年的《移民法》,其立法初衷极其明确:美国欢迎有意愿且有能力自给自足的新移民,但绝不接受可能将生存负担转嫁给美国公众纳税人的申请者。这一原则随后被正式写入《美国移民与国籍法》(INA § 212(a)(4)),成为拒绝外国人入境及拒绝发放绿卡的核心法定理由之一。
过去二十余年,美国政府对“公共负担”的定义经历了数次剧烈摇摆:
1999年临时现场指引至2022年最终规则:在这段较长的历史时期内,移民局对公共负担的定义趋于狭义化,核心测试标准为申请人是否“主要依赖(Primarily Dependent)”政府维持生计。在这种标准下,仅有极少数直接发放现金的福利(如SSI、TANF)和政府全额出资的长期机构化护理会触发红线。大多数新移民只要有一份合格的I-864经济担保书,即可顺利过关。
2026年9月18日新规上线:此次变革彻底推翻了“主要依赖”这一高门槛测试。新法理的核心在于“前瞻性风险预判”。移民官不再仅仅看你今天是否在领福利,而是必须预判:在未来的任何时间节点,你是否有较高的概率需要依赖政府资源来满足基础的生存、住房或医疗需求?
这种从“既定事实(Fact-based)”向“未来概率(Probability-based)”的转变,直接导致审查范围指数级扩大。
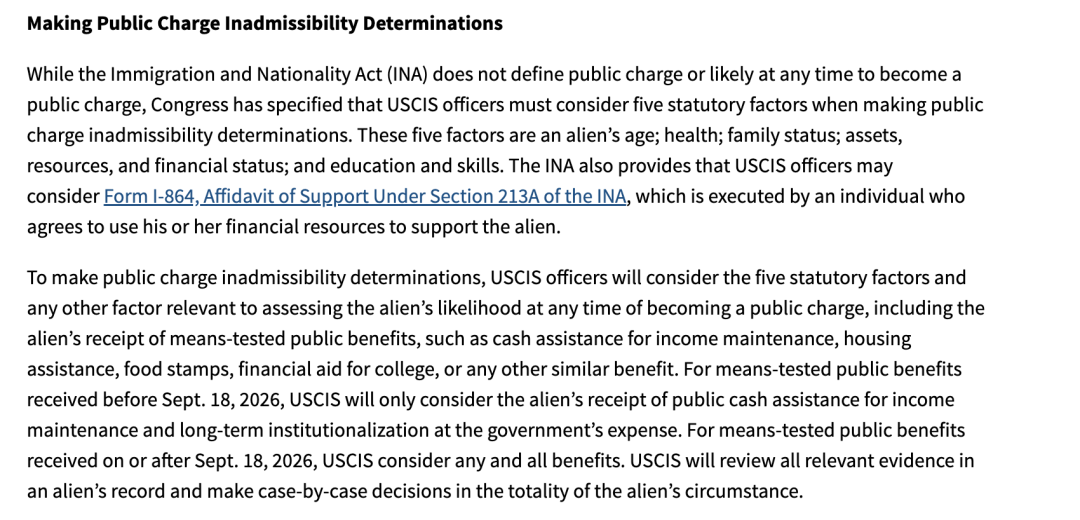
二、 “全盘考量”(Totality of Circumstances)五大核心维度深度拆解
在新规之下,任何单一因素(即使是有一份高收入的联合担保人)都无法自动豁免公共负担的嫌疑。移民局将全面启用“全盘考量”机制。大为律所为您拆解这五大必审维度:
1. 年龄(Age)与自立能力测试
年龄是评估劳动参与率和医疗资源消耗潜力的第一直观指标。
核心劳动力区间(18岁至61岁):如果申请人处于此区间,且身体健康,通常被视为正面因素。移民官会假定该群体具备随时进入劳动力市场获取收入的能力。
高风险区间(18岁以下或62岁以上):对于未成年人,审查重点转移至监护人的财务底蕴;而对于62岁以上的高龄长者(尤其是依亲父母),由于他们基本已退出劳动力市场,无法通过自身劳动获取收入,且往往伴随更高的医疗需求,年龄在此刻便转化为“显著的负面因素(Heavy Negative Factor)”。
2. 健康状况(Health)与未来医疗成本预估
健康不再仅仅是“是否患有传染病”的公共卫生问题,而是被深度绑定至“经济负担”之上。
移民体检(Form I-693)的双重作用:体检报告不仅用于排除不可入境的传染病,更会被移民官用来寻找“可能需要大量医疗干预”的慢性病线索。
高额医疗消耗型疾病:若申请人患有晚期癌症、严重心血管疾病、需要透析的肾衰竭等,移民官会极其严厉地审视其医疗费用的支付来源。如果没有雄厚的私人资产,也没有覆盖全面的私人商业医疗保险(Private Health Insurance),移民官有充分理由认定其未来极大概率会依赖由政府出资的Medicaid(白卡)进行长期治疗,从而直接触发拒签。
3. 家庭状况(Family Status)与人口抚养比
申请人所在的家庭规模越大,其维持基本生活所需的成本就越高。如果一个家庭中需要抚养的未成年子女、缺乏劳动能力的年迈长者比例过高,而全职工作的劳动力比例极低(即“高抚养比”家庭),该家庭的整体抗风险能力会被评估为“极其脆弱”。一旦遭遇经济波动,极易滑向公共福利救济网。
4. 资产、资源与财务状况(Assets, Resources, and Financial Status)
这是全盘考量中最硬核、最量化的指标,主要审查申请人(而非仅仅是担保人)自身的财务基本面。
个人资产净值:包括申请人名下(无论是在美国境内还是海外)的银行存款、可随时变现的股票基金、不动产净值。
债务与信用记录:在美国境内已有生活轨迹的申请人,其信用分数(Credit Score)和负债情况(如破产记录)将被纳入考量。信用破产是未来陷入贫困的强烈预警信号。
5. 教育与职业技能(Education and Skills)
职场生存能力证明:移民官会仔细审查申请人的最高学历、专业资格证书、过往的就业履历以及英语语言能力。
如果申请人缺乏高中文凭,完全不具备英语交流能力,且过去没有任何实质性的工作经验,将被视为缺乏在美谋生的基础工具。
三、 【独家排雷警示】福利领用历史的红线与“灰色地带”
在9月18日新规下,审查福利的范围实现了全面扩容。准确甄别哪些福利是绝对红线,哪些是合理豁免,是规避绿卡被拒的重中之重。
(一) 不可触碰的“重度负面福利”
联邦补充保障收入(SSI):针对低收入长者、盲人及残疾人的联邦现金补助。
贫困家庭临时救助(TANF):联邦与州政府共同提供的家庭现金救助。
州或地方级的一般现金援助(General Assistance):各州名称不一,凡是基于低收入标准的现金发放,均属此类。
政府资助的长期机构化医疗照护:由Medicaid等政府资金支付的养老院长住费用。
所有基于经济状况审查的联邦非现金福利(Means-tested non-cash benefits):这是新政核心增量。过去豁免的SNAP(联邦粮食券)、Section 8(联邦住房补助)、以及绝大部分白卡(Medicaid)常规医疗福利,在2026新规下,一旦违规领用,将直接成为致命减分项。
(二) 依法赢得的绝对安全福利
基于个人或配偶过去合法工作并依法纳税所积累的权益,属于个人的合法财产权益。包括:社会安全退休金(Social Security Retirement)、联邦医疗保险(Medicare - 注意区别于白卡)、失业保险金(Unemployment Insurance)以及退伍军人福利。这类福利不仅安全,反而证明了申请人对美国经济的贡献。
(三) 大为律所警示:WIC与紧急白卡的“灰色危机”
关于 WIC(妇女、婴儿及儿童特殊营养补充计划) 与 Emergency Medicaid(紧急白卡,多用于急诊与分娩),目前坊间绝大多数非专业移民机构仍沿用旧规思维,信誓旦旦地告诉客户“这些绝对安全”。
但大为律师事务所秉持对文本诚实、最严谨的读法,在此给出截然不同的判断结论:极度危险。
通过逐字研读2026年9月新版指引,我们发现:新规文本中,并未对WIC和Emergency Medicaid做出明确的、绝对的“白名单豁免(Blanket Exemption)”背书。 在移民官自由裁量权极度扩大的“全盘考量”框架下,这种文本上的“沉默”恰恰是最危险的灰色地带。
如果一个家庭为了节省生育费用去领了紧急白卡和WIC,在旧规下,移民官不能以此作为拒签理由。但在2026新规的“全盘考量”下,移民官完全可以将其作为一种“前置迹象(Indication)”,推导出一个结论:“连基本的生育和奶粉钱都需要政府救济,这个家庭的现金流极其脆弱,未来极大概率会依赖更多政府救济。”
大为律师事务所建议: 新规之下,不要拿自己的绿卡去测试移民官的底线。对于新指引未明文豁免的任何福利,我们不能保证其安全性。在绿卡获批前,尽一切可能避免碰触任何边缘福利。
四、 I-864经济担保的攻防战:不仅是数字游戏
Form I-864(Affidavit of Support)是依亲移民的法理基石。这不仅是一份表格,更是一份主担保人向美国联邦政府立下的具有法律强制执行力的无限连带责任契约。
1. 125%联邦贫困线的精确计算逻辑
根据2026年美国卫生和公共服务部(ASPE)最新公布的数据,美国本土48州的125%联邦贫困线标准如下(随家庭人口数递增):
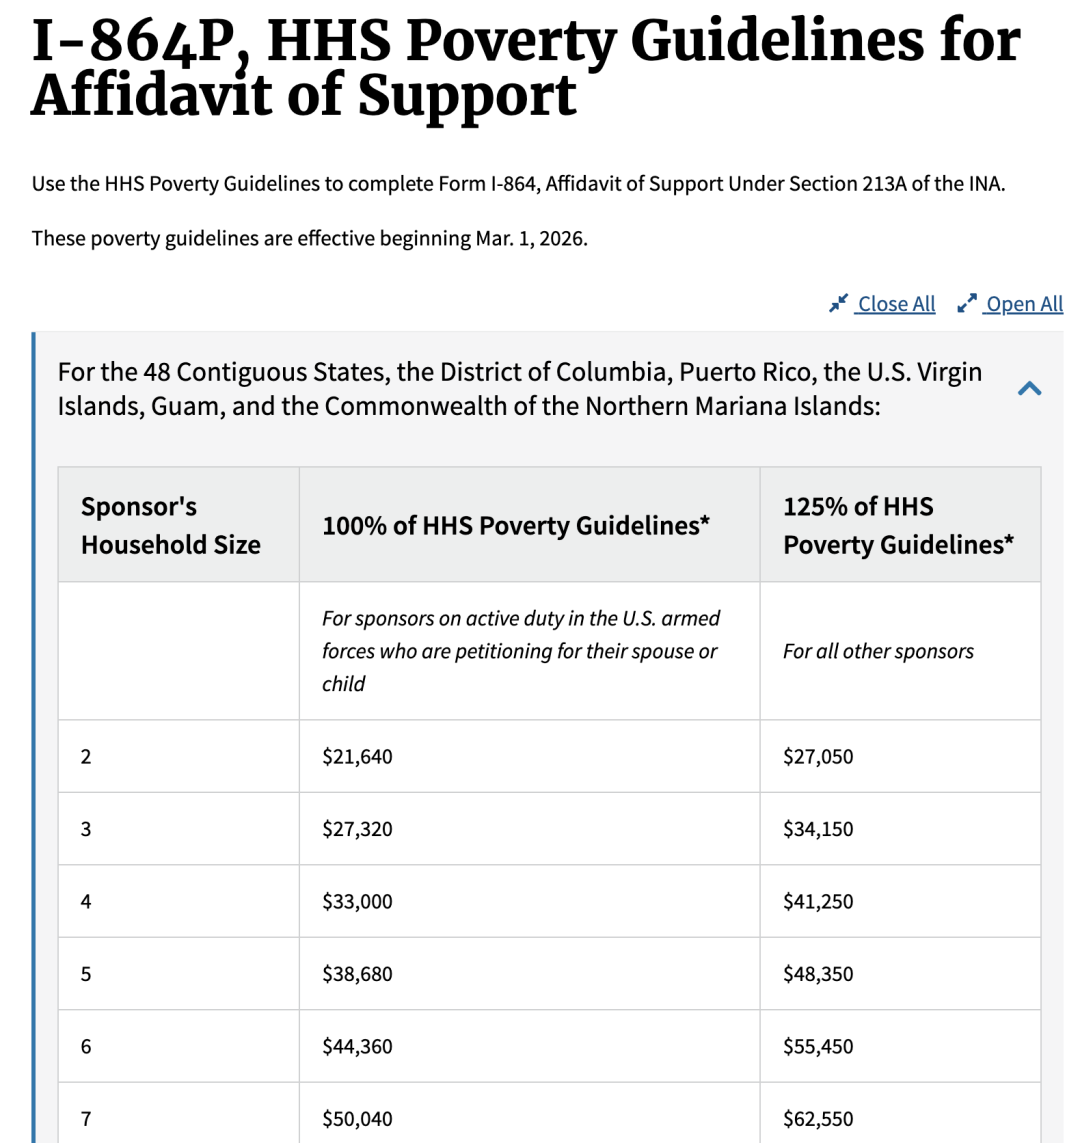
2人家庭:$27,050
3人家庭:$34,150
4人家庭:$41,250
5人家庭:$48,350
(每增加一人,标准上浮约 $7,100;现役军人担保配偶/子女适用100%标准)
“家庭人口数”陷阱:正确的人口数必须叠加:担保人本人 + 配偶 + 税表上的受抚养人(Dependents) + 本次申请的绿卡受益人 + 过往签署过I-864且法定担保义务尚未解除的所有前被担保人。许多人因算漏了“前被担保人”导致I-864直接被拒。
2. 联合担保人(Joint Sponsor)的巨大法律风险
当主担保人收入不达标时,移民法允许寻找符合资格的联合担保人。
无限连带责任:联合担保人必须证明其自身独立家庭收入达到125%标准。一旦签署,其承担与主担保人完全同等的法律责任。
政府追偿权:如果外籍申请人在获得绿卡后违规领取了福利,发放福利的政府机构有权直接起诉联合担保人,要求其自掏腰包偿还政府垫付的所有款项。
离婚不解除担保:极度残酷的是,即使担保人与被担保人日后彻底离婚,I-864的担保义务绝对不会因离婚而终止,直到被担保人入籍或死亡等法定条件触发。
3. 资产折算的乘数效应
若收入不足,可用名下资产(存款、房产净值等)补足差额:
3倍规则:若担保人是美国公民且担保配偶或未满21岁的未婚子女,所需合格资产净值为收入差额的 3倍。
5倍规则:其他亲属移民类别(包括公民担保父母),所需资产净值为收入差额的 5倍。
五、 华人社区高频实战场景与风控建模(两大深度案例)
案例A:高薪码农为75岁高龄父母申请依亲绿卡(IR-5类别)
背景画像:张先生年薪30万美金,远超担保标准。父母均75岁,在国内已退休,有高血压等慢性病。
新规风险暴露:此案在新规下极易收到拒信。移民官全盘考量如下:父母75岁(极度负面年龄)、无在美谋生技能(极度负面)、患有慢性病(负面)。即使儿子年薪30万,这属于“外在担保人资源”,无法改变父母自身“零收入、高医疗风险”的易耗体质。
破局策略:必须弱化父母对儿子财力的绝对依赖。首先,提供父母在国内的高额退休金证明、房产证及美金存款证明,证明其属于“自带干粮”的高净值老人;其次,在递交I-485阶段,由张先生提前为父母购买一份涵盖慢性病治疗的美国本土高端商业医疗保险,并将保单作为核心证据提交,堵死移民局关于“医疗开支转嫁政府”的怀疑路径。
案例B:F-1留学生与处于失业期的美国公民结婚(CR-1/IR-1类别)
背景画像:李小姐是F-1应届毕业生(OPT阶段);其美籍丈夫近期遭遇裁员,当前无工作,上一年度报税极低。
新规风险暴露:主担保人收入未达125%贫困线且处于失业状态。家庭抗风险能力极差。
破局策略:引入高收入联合担保人是第一步;更核心的是强化李小姐的自身禀赋(Employability)。由于李小姐年轻健康、持有美国名牌大学STEM硕士学位,精心准备其学历认证、过往高分成绩单及行业的就业前景报告。向移民官证明:凭借申请人极高的教育背景和在美就业潜力,未来陷入公共救济的概率微乎其微。
六、 【诉讼级递件策略】主动厚交 vs. 精准薄交
面对9月18日生效的全新修订版 I-485 表格,许多申请人和非专业中介陷入了迷茫。仔细研读新版表格说明书(Instructions)可以发现,移民局并没有强制要求申请人在初始递件时提交证明“全盘考量”的所有辅助证据。
这就引出了一个极具战术价值的博弈:既然没强制要求,我是该把所有资产、保险证明一次性全交上去?还是只交基础表格,等移民局要求补充材料(RFE)时再说?
大为律师事务所基于历年诉讼与审批实战经验,为您独家提炼出“因人而异的双轨递件兵法”:
兵法一:主动厚交(Front-loading Strategy)
适用人群:高风险群体(如高龄依亲父母、身患慢性病的申请人、主担保人收入刚刚压线、曾有低收入挣扎史的家庭)。
大为解析:针对此类极易触发“公共负担”红线的案件,绝不能抱有侥幸心理等待RFE。等待RFE往往意味着移民官在初审时已经对你产生了严重的“公共负担怀疑”,甚至可能直接跳过RFE下发NOID(拟拒绝通知)。
实操做法:采取“火力压制”打法。在初始递交I-485时,除了法定必交材料外,我们将主动附加一套精心编排的《公共负担全盘考量辩护备忘录(Legal Memorandum)》。随附长达数百页的辅助证据(包括私人商业保险单、国内退休金公证、房产评估、美国三大信用局750分以上的信用报告、详尽的就业技能说明)。在移民官翻开案卷的第一秒,就用压倒性的证据链锁定“非公共负担”的叙事基调。
兵法二:精准薄交(Precise Minimal Submission)
适用人群:低风险极优群体(如25-40岁之间、身强体壮、主副申请人均在美持有H-1B/L-1等高薪工作签证、双职工W-2收入远超贫困线数倍的优质家庭)。
战术解析:对于这种天然免疫“公共负担”风险的申请人,过度提交冗余材料反而弄巧成拙。一份长达500页的“厚交”材料,不仅会拖慢初审进度,还可能因为材料中某些无关紧要的资产瑕疵(如某个非主力银行账户余额波动),反而给移民官提供了不必要的“查案线索(Rabbit holes)”,引发无妄之灾的RFE。
实操做法:严格遵循“如无必要,勿增实体”的原则。精准锚定新版说明书的底线要求,交足I-864高薪税单、体检表等法定要求材料。用最清爽、最无懈可击的“极简卷宗”促使移民官在一分钟内做出批准决定。
战略总结:递件厚薄的选择,绝不是拍脑袋的玄学,而是基于对申请人画像精准建模后的法律风控。这也正是大为律师事务所区别于流水线作业中介的核心价值所在。
七、 终极救济路径:解析“公共负担保证金(Public Charge Bond)”机制
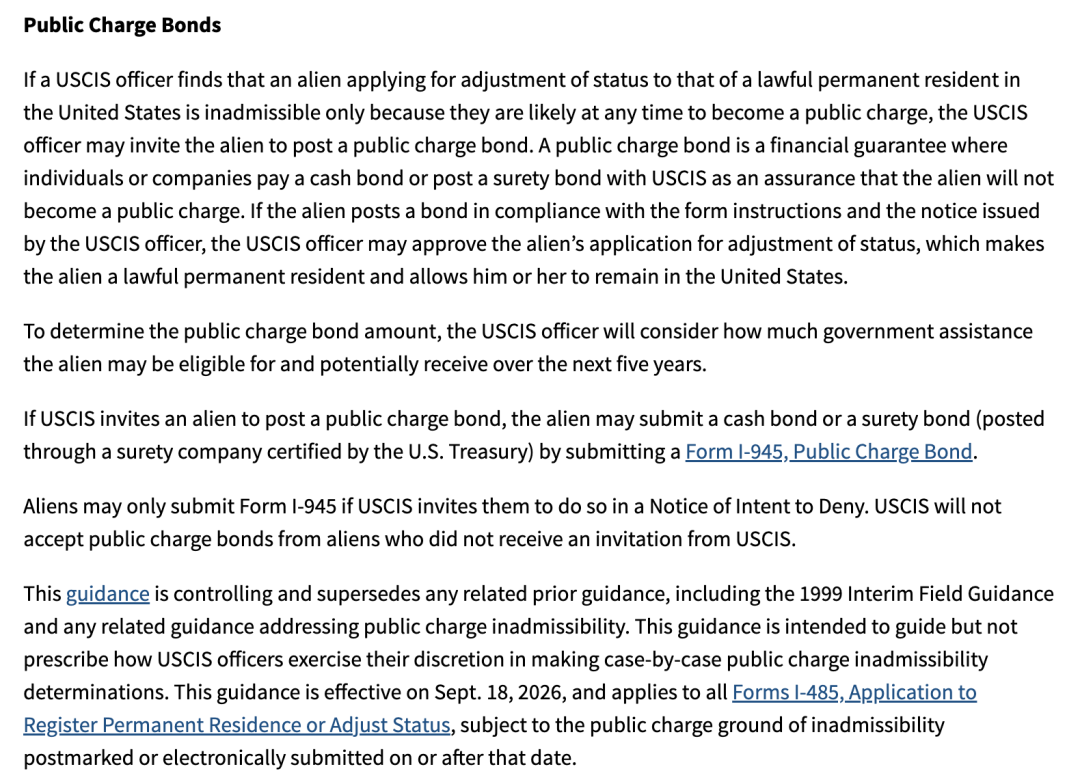
若案件在审理中,移民官认为存在公共负担风险,但个案整体表现尚可,法律设立了有条件的经济补救机制—公共负担保证金(Form I-945)。这是挽救绿卡的最后一道防线,但申请人必须厘清其严苛的底层逻辑:
不可主动申请(Strictly by Invitation Only):申请人绝不能在递交I-485时主动要求缴纳保证金以换取批准。必须在移民局审理完毕,下发《拟拒绝通知书》(NOID)明确邀请申请人提交时,方可启动缴纳程序。
法定金额与自由裁量估算:法律设定的底线为 $1,000美元。但移民局并没有一刀切的上限。移民官会综合测算申请人未来5年内可能产生的潜在公共救济成本(如无医疗保险的高龄老人,数额可能极高),个案裁定保证金。
五年监管与保证金退还(Cancellation):缴纳保证金获得绿卡后,将进入5年严格监管期。若满5年从未违规领福利、或申请人归化入籍、永久离境、不幸身故,可提交 I-356 表格申请全额退还本金及利息。
残酷的违约没收(Breach of Bond):在这5年内,只要违规领取了被限制的经济状况审查公共福利,移民局有权依法直接没收全部保证金,甚至启动递解出境程序。
八、 关键时间节点与豁免人群
面对即将落地的2026年9月18日新政,申请人与家庭应严格把握以下指引:
1. 严格把控时间截点与表格版本
不溯及既往:在 2026年9月18日之前 获得有效邮戳或成功完成电子提交的 I-485 案件,一律适用原宽松审查框架;
新表强制性:2026年9月18日及之后 提交的案件,必须使用移民局官网发布的全新版本表格,递交旧版将面临直接退件(Reject)。
2. 明确法定不受限制的豁免人群
以下群体依法完全免除公共负担审查与I-864经济担保要求:
难民(Refugees)与庇护获批者(Asylees);U签证/T签证持有者;VAWA受虐配偶/子女;特殊青少年移民(SIJ)等。
3. 已持有美国绿卡者无需恐慌
新规仅针对“申请入境”及“在美调整身份(I-485)”。已经取得合法绿卡的居民,在正常更新绿卡(I-90)或申请入籍(N-400)时,不适用公共负担审查条款(除非单次离境超180天被重新视为寻求入境)。
九、 客户高频问答(FAQ)—扫盲区
Q1:新规9月18日生效,我是9月15日寄出的包裹,受影响吗?
不会。只要包裹在9月18日前成功递交(邮戳或电子签收),移民官必须依照2022年旧版宽松规则裁定。这是一场与时间赛跑的抢位战。
Q2:如果我以前在国内领取过低保或者失业金,会影响绿卡吗?
不会。美国移民法下的“公共负担”明确定义为依赖“美国政府”的资源。您在海外合法领取的任何社会救济、退休金,不仅不惩罚,反而能证明您在原籍国具备经济支撑力。
Q3:我的共同担保人(Joint Sponsor)年收入高达五十万美金,是不是我就高枕无忧了?
完全错误。这是新规下最大的认知误区。联合担保人的高收入仅仅满足了五大审查维度中的“其中一项”。如果申请人本人80岁、身患重病、且无任何医疗保险,哪怕担保人是亿万富翁,移民官同样极大概率基于“申请人自身极高的患病医疗耗损风险”直接拒发绿卡。
结语:大为律师事务所,为您守住全家团聚的底线
2026年9月18日“公共负担”新政的落地,标志着美国合法移民体系彻底告别了“填填表格、凑凑税单”的草莽时代,全面跨入以“财务风控、大数据审查与前瞻性概率预判”为核心的精准审理时代。每一个家庭背景、每一份收入流水、甚至每一次边缘福利的试探,都可能成为移民官天平上的决定性砝码。
面对移民局自由裁量权的史诗级扩张,是选择照本宣科的盲目递件,还是选择深谙法理的降维打击?
大为律师事务所资深移民团队已全面就绪。 我们凭借深厚的判例法功底、极致保守的合规排雷机制(精准识别WIC/白卡等灰度风险),以及独创的“因人而异厚薄递件双轨战术”,为您量身定制证据链重构方案。无论您是面临父母高龄依亲的沉重阻力,还是受困于担保人财务短板,大为律师事务所都将为您保驾护航,穿越政策迷雾,稳夺绿卡。
欲了解针对您家庭专属的“公共负担全景风控评估”,请即刻扫码或致电大为律师事务所,预约顶级移民律师的一对一深度分析。您的美国梦,大为来守护。
免责声明:本文仅供一般法律信息交流参考,不构成大为律师事务所对具体案件的正式法律意见。移民政策与个案事实差异巨大,具体申请策略请以专业律师针对个案出具的法律评估为准。
本篇文章来源于微信公众号:大为法律服务
本文内容仅供一般参考,不构成法律意见。如需针对您个人情况的分析,请预约律师评估。